2026년 세제개편안 살펴보기 : 공익법인과 연관된 변화는 무엇인가?
지난 8월 3일 재정경제부는 2026년 세제개편안을 발표하였습니다. 공익법인과 기부문화에 직간접적으로 영향을 미칠 수 있는 주요 세제 변화는 어떤 것이 있는지 간추려 보았습니다. 크게는 지역 기부에 대한 세제혜택은 확대하는 한편, 실효성이 낮은 기부관련 세제지원은 종료하고, 공익법인 사후관리 규정은 현실에 맞게 좀 더 합리화하는 내용입니다.
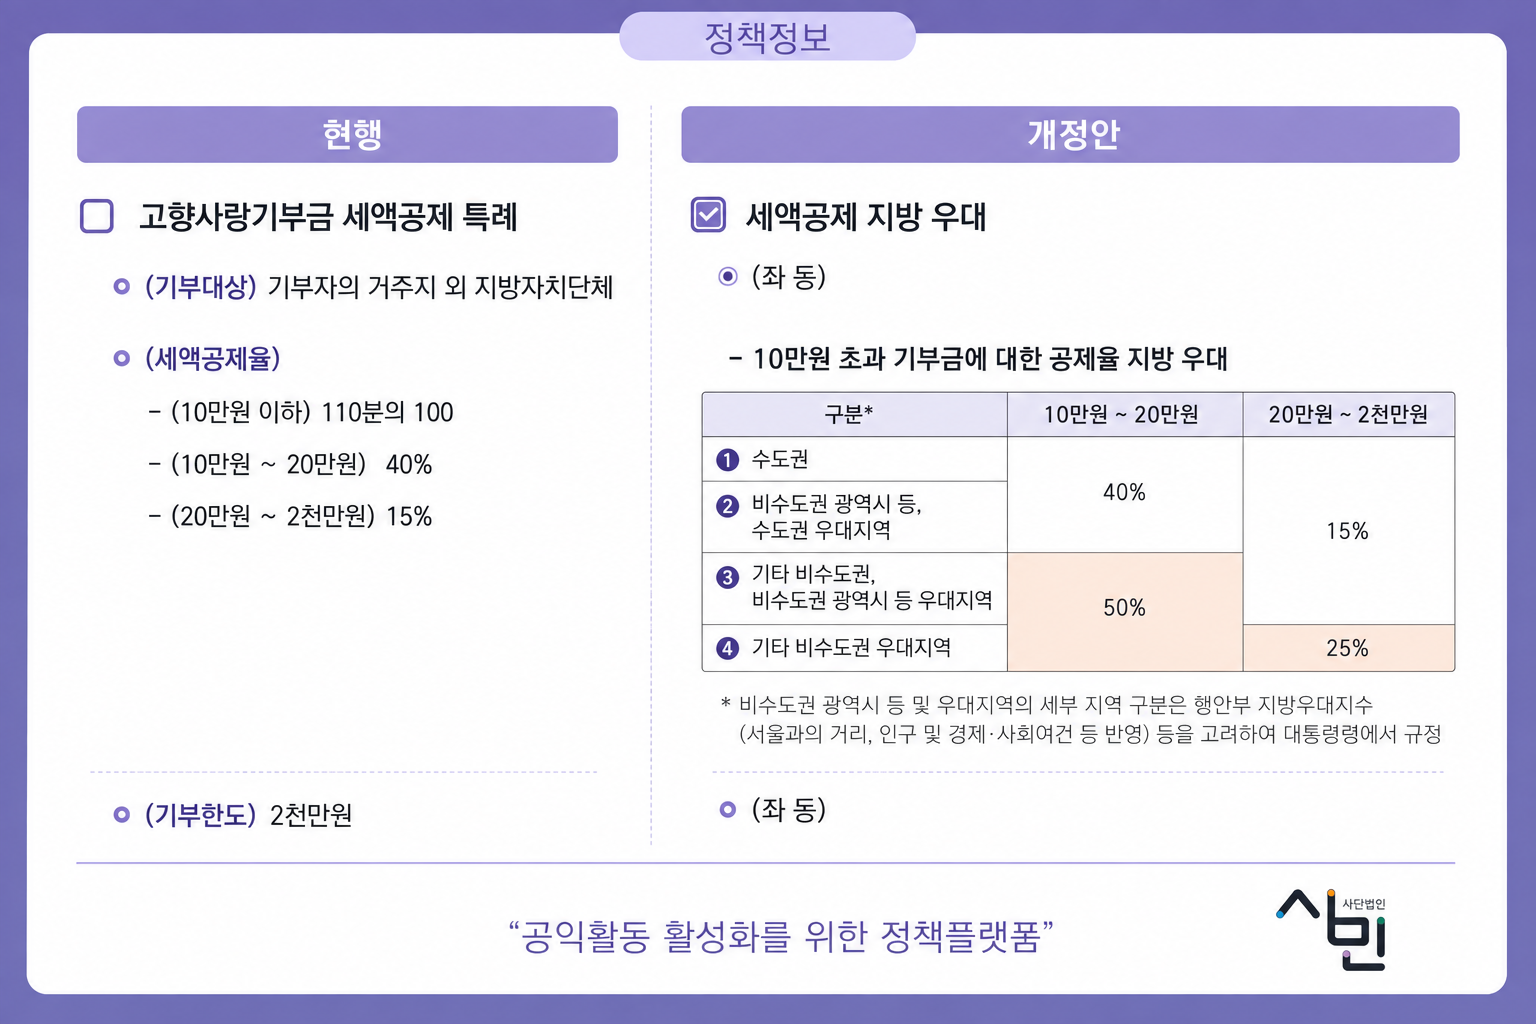
1. 고향사랑기부금제도 지방정부 기부시 세액공제 우대(기존보다 상향) : 조세특례제한법 제58조
- 개정이유 : 지역 균형발전 지원
- 지역 균형발전을 위해 고향사랑기부금에 대한 세액공제율을 기부 지역에 따라 차등화합니다. 현재는 기부자가 자신의 주소지를 제외한 지방자치단체에 기부할 경우, 기부금액에 따라 동일한 세액공제율이 적용되고 있습니다.
- 개정안은 10만원 초과 기부금에 대해 수도권보다 비수도권 지역에 더 높은 공제율을 적용하도록 함으로써 지역으로의 기부를 좀 더 적극적으로 활성화하고자 하는 방향으로 제시되었습니다.
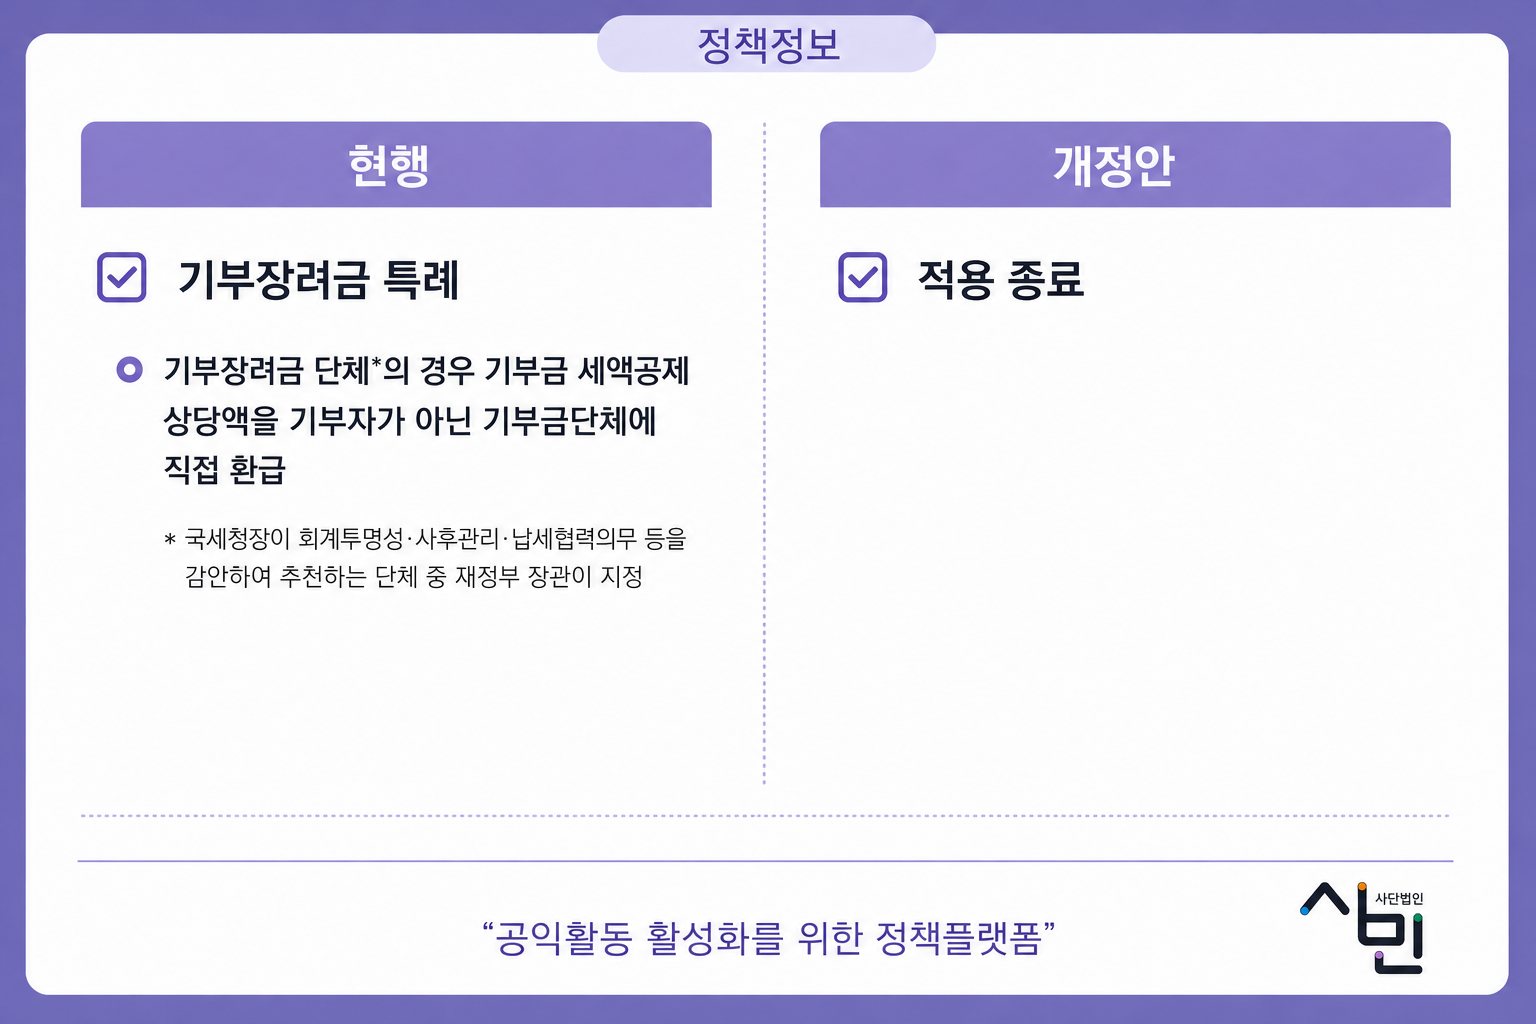
2. 기부장려금제도 종료(제도 실효성 저조) : 조세특례제한법 제75조
- 개정이유 : 조세지출 효율화
- 기부장려금은 일정 요건을 갖춘 기부금단체에 대해 기부자가 받을 기부금 세액공제 상당액을 기부자에게 돌려주는 대신 기부금단체에 직접 환급하는 제도입니다.
- 정부는 조세지출의 효과성과 효율성을 고려해 기존 제도를 정비하는 차원에서 2026년을 끝으로 이 제도를 종료하는 안을 제시하였습니다.
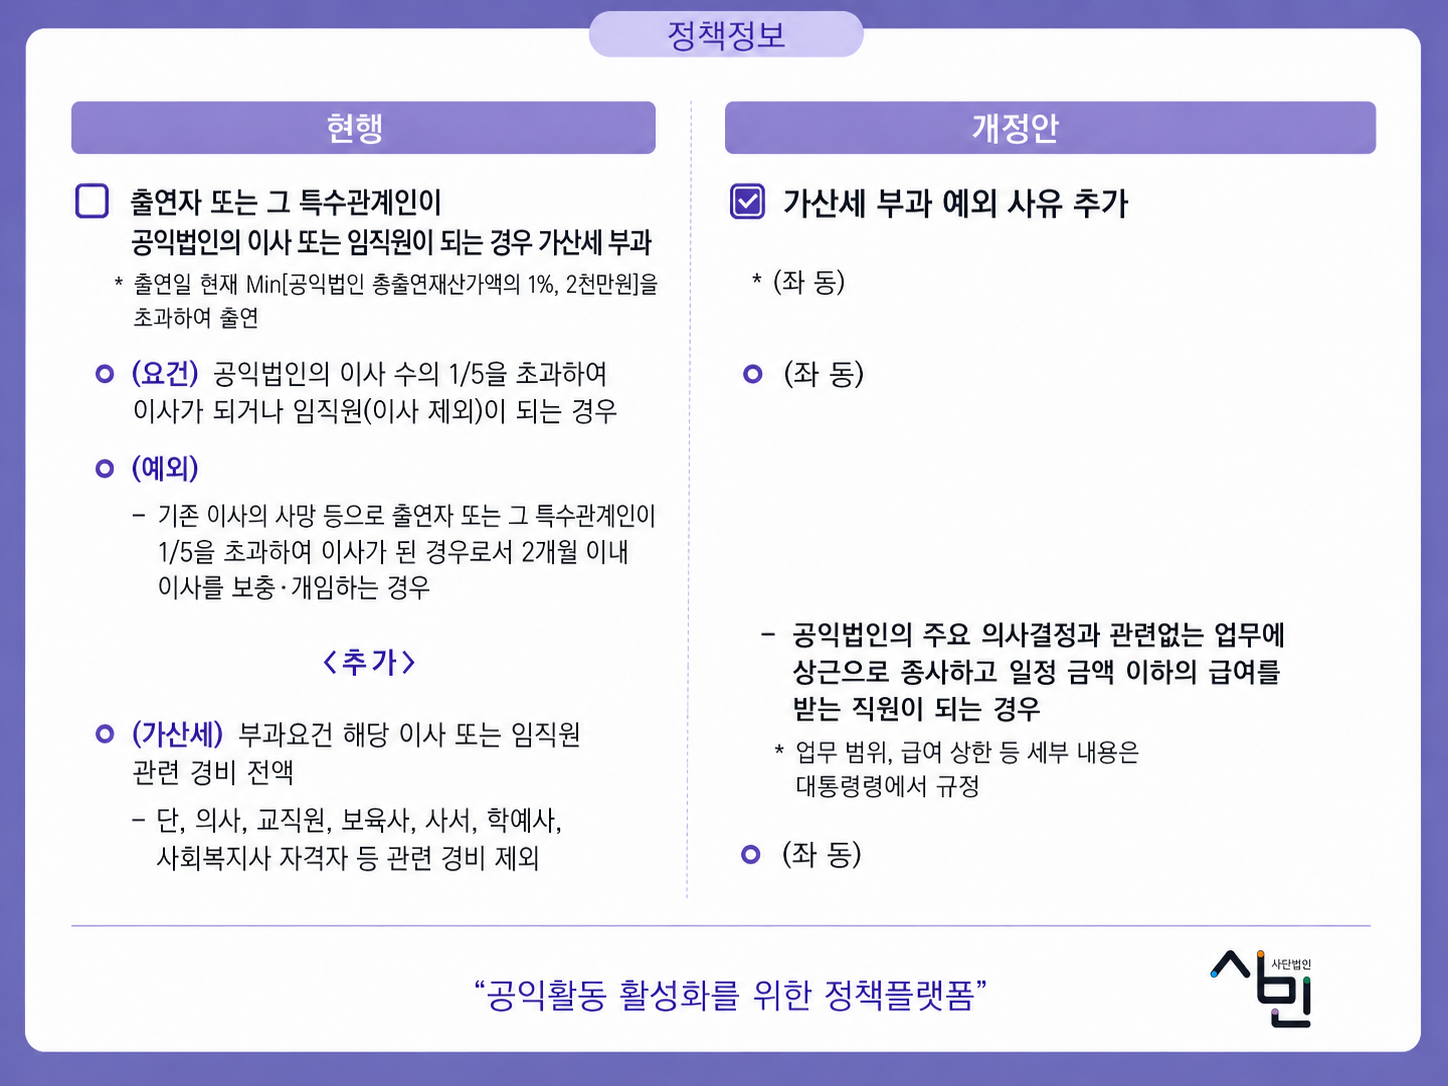
3. 공익법인 사후관리 위반시 가산세 부과 예외사유 추가 : 상속세 및 증여세법 개정안 제48조 제8
- 개정이유 : 공익법인 사후관리 합리화
- 현행 제도는 일정 요건에 해당하는 출연자 또는 그 특수관계인이 공익법인의 이사 또는 임직원이 되는 경우 가산세가 부과될 수 있습니다. 다만, 가산세 부과 예외사유에 따라 예외가 되기도 합니다.
- 이번 개정안에서는 공익법인의 주요 의사결정과 관계 없는 업무에 상근으로 종사하면서 일정 금액 이하의 급여를 받는 직원이 되는 경우를 예외사유로 추가하는 안을 제시하였습니다. 업무 범위와 급여 상한 등 세부 기준은 대통령령에서 정할 예정입니다. 이번 개정을 통해 공익법인의 실제 운영 현실을 반영해 규제를 보다 합리적으로 적용하려는 조치로 볼 수 있습니다. 적용시기는 2027년 1월 1일 이후 공익법인의 직원이 되는 경우부터입니다.
📌 함께 보면 좋을 정보


2026년 세제개편안 살펴보기 : 공익법인과 연관된 변화는 무엇인가?
1. 고향사랑기부금제도 지방정부 기부시 세액공제 우대(기존보다 상향) : 조세특례제한법 제58조
2. 기부장려금제도 종료(제도 실효성 저조) : 조세특례제한법 제75조
3. 공익법인 사후관리 위반시 가산세 부과 예외사유 추가 : 상속세 및 증여세법 개정안 제48조 제8
📌 함께 보면 좋을 정보